
Duale Treiber – neue Energiemetallverhüttung und Phosphatdünger-Nachfrage gestalten die Angebotslandschaft neu
1. Globale Angebots- und Nachfragedynamik: Stark steigende Nachfrage aus der Verhüttung und strukturell knappes Rohstoffangebot
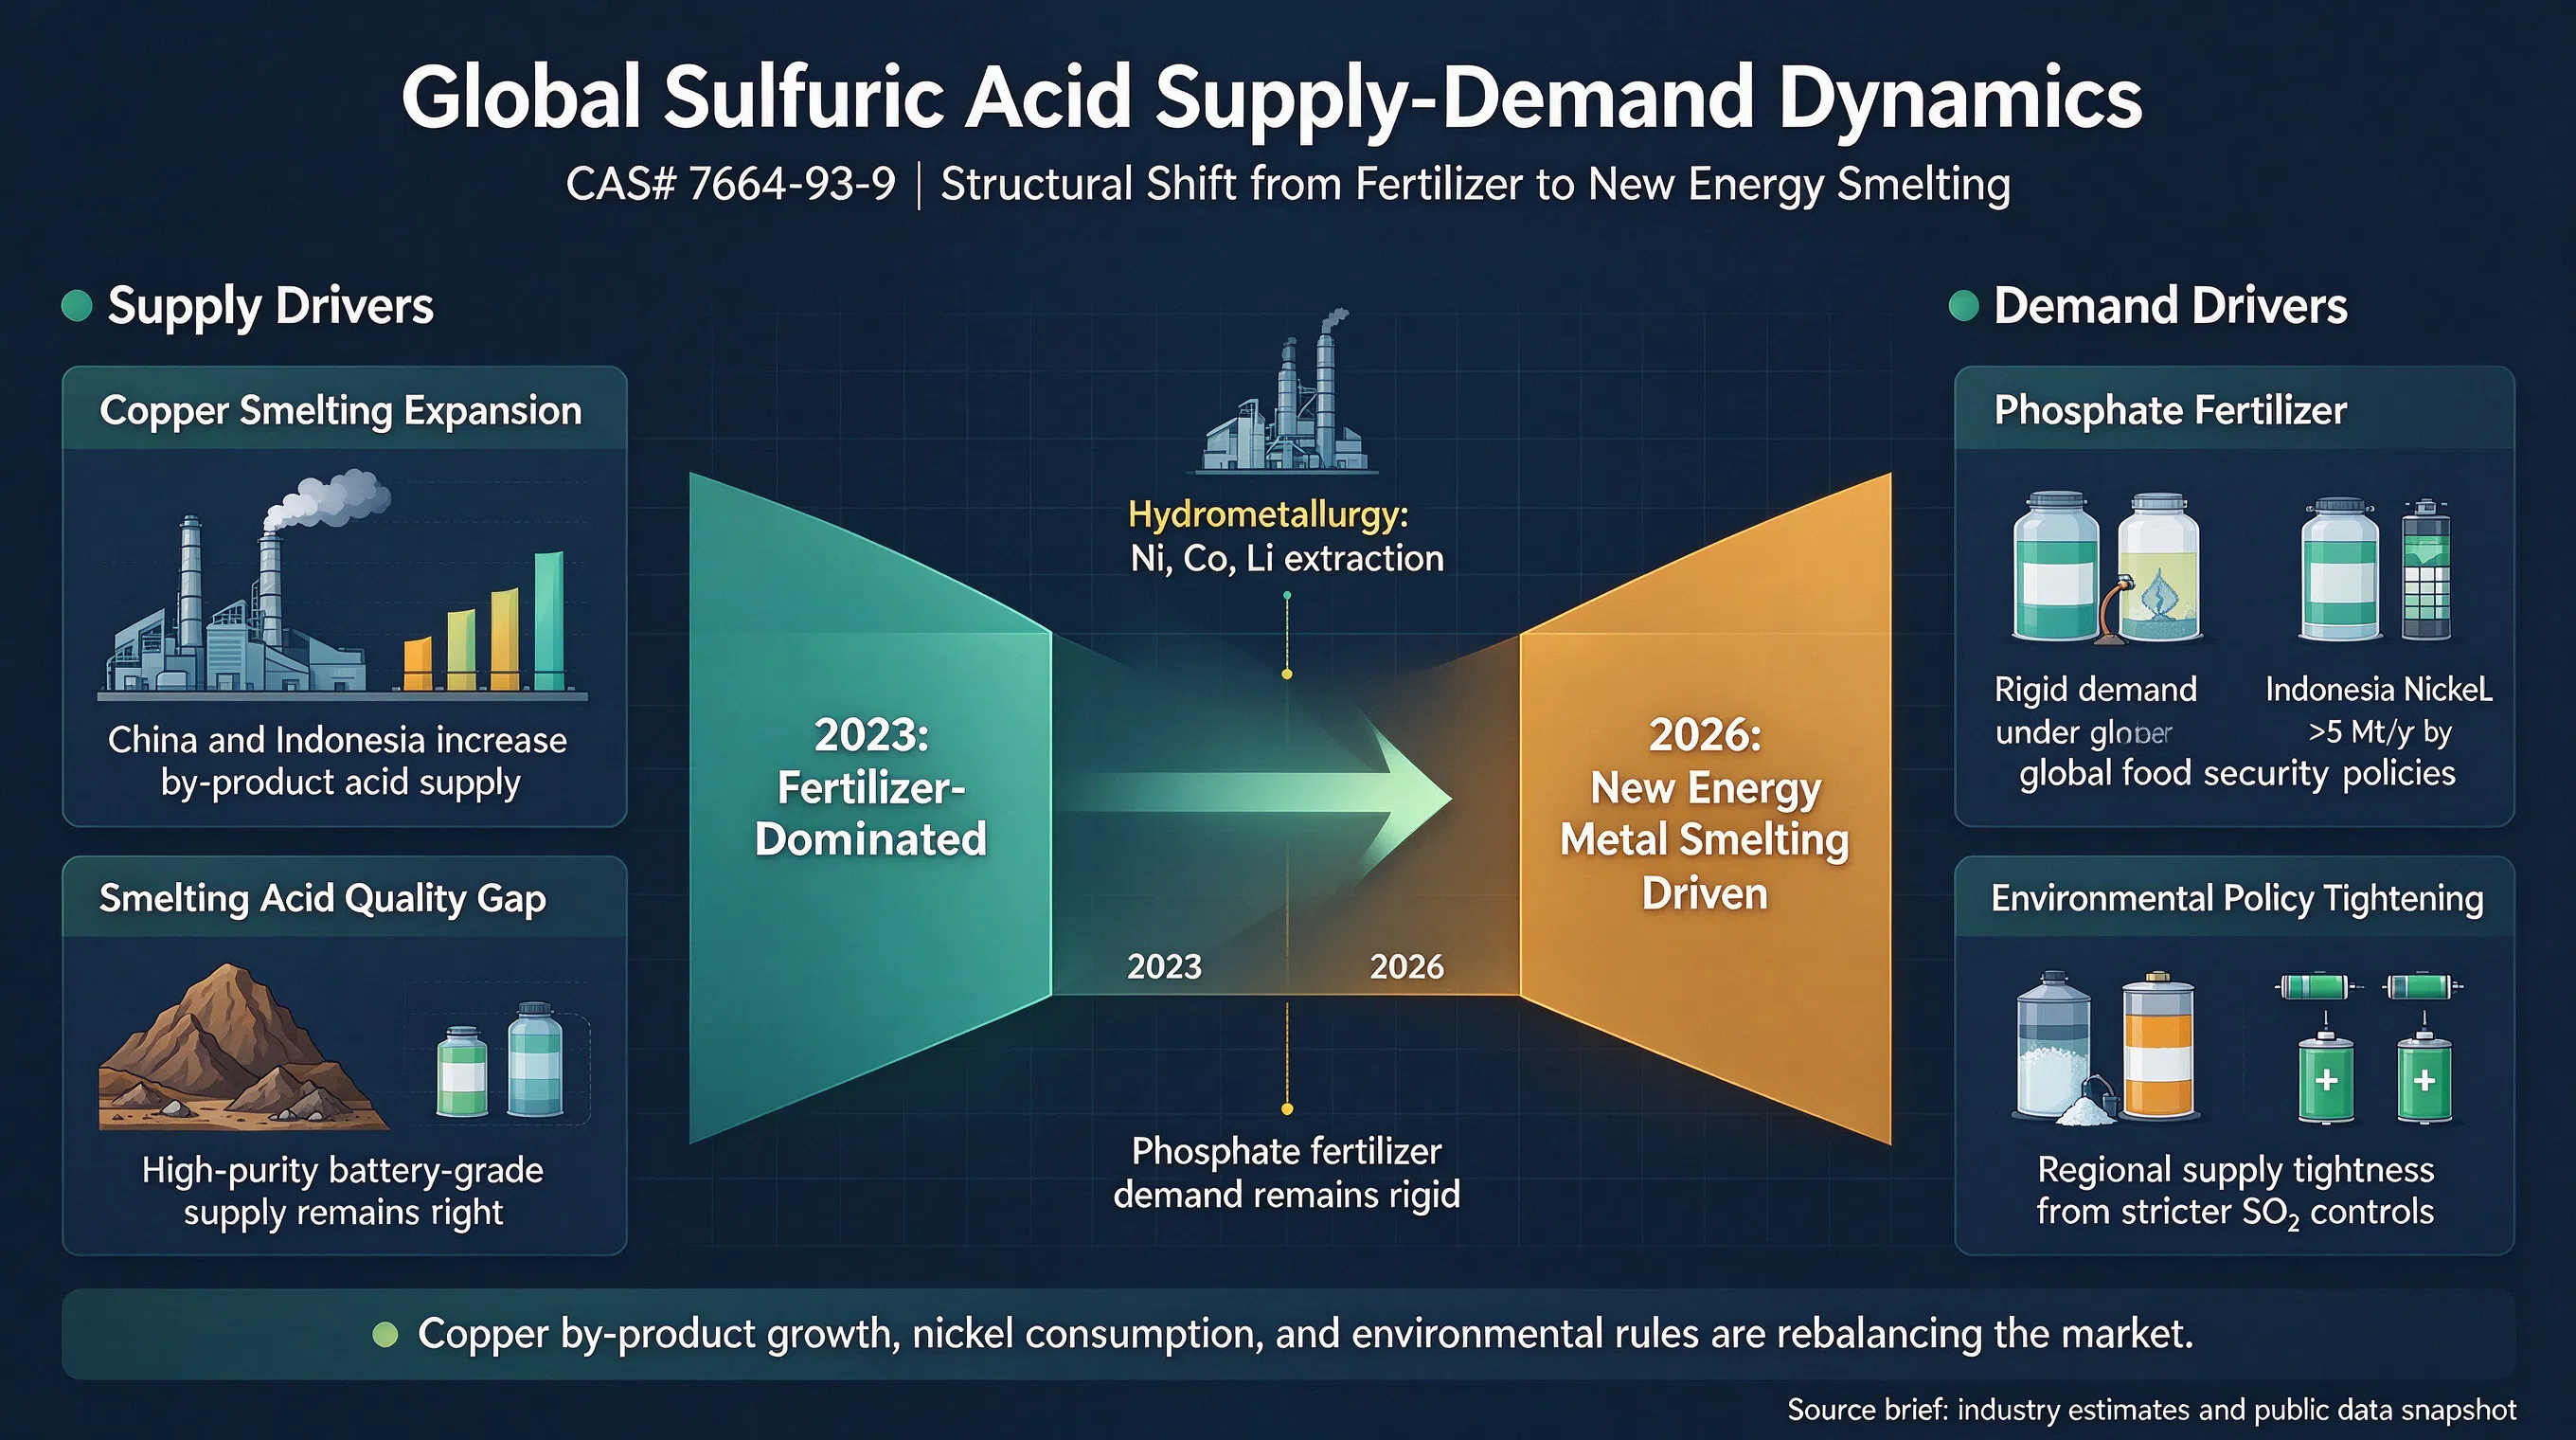
Von 2023 bis 2026 durchläuft der globale Schwefelsäuremarkt einen strukturellen Wandel von „dominiert von traditionellen Düngemitteln“ hin zu „angetrieben durch die Verhüttung von Metallen für neue Energien“. Als Schlüsselrohstoff für die Hydrometallurgie (insbesondere die Gewinnung von Nickel, Kobalt und Lithium) und die Phosphatdüngerproduktion wird seine Lieferkette stark durch den Ausbau der Kupferverhüttungskapazitäten und Umweltpolitiken beeinflusst.
Der Ausbau der Kupferverhüttungskapazitäten treibt das Angebot an Nebenprodukt-Säure voran: Die kontinuierliche Erweiterung der globalen Kupferverhüttungskapazitäten (insbesondere in China und Indonesien) hat das Angebot an Schwefelsäure als Nebenprodukt der Verhüttung deutlich erhöht. Aufgrund der uneinheitlichen Qualität der Nebenprodukt-Säure (einige enthalten Verunreinigungen wie Arsen und Fluor) besteht jedoch weiterhin eine Angebotslücke bei hochreiner Schwefelsäure, die den Anforderungen der Batteriequalität für neue Energien entspricht.
Resonanz von Phosphatdünger- und Nachfrage aus neuen Energien: Beeinflusst durch globale Ernährungssicherungspolitiken bleibt die Nachfrage nach Säure für Phosphatdünger starr. Währenddessen ist Indonesien ein globales Zentrum für die Verarbeitung von Nickelressourcen, und seine HPAL-Projekte (High Pressure Acid Leaching) weisen einen extrem hohen Schwefelsäureverbrauch pro Einheit auf. Es wird geschätzt, dass bis 2026 die Schwefelsäurenachfrage im indonesischen Nickelverhüttungssektor 5 Millionen Tonnen pro Jahr übersteigen wird (Branchenschätzung).
Verschärfung der Umweltpolitik: China und die EU haben zunehmend strengere Schwefeldioxid-Emissionsstandards für die Schwefelsäureproduktion, was zur Stilllegung oder Produktionsbeschränkung einiger kleiner und mittlerer Schwefelsäureanlagen führt und zu phasenweisen regionalen Angebotsverknappungen führt.
Schwefelsäure CAS-Nr. 7664-93-9
2. Produktionslandschaft: Chinas Kapazitätsdominanz und steigender Anteil von Verhüttungssäure
China bleibt der weltweit größte Produzent und Verbraucher von Schwefelsäure und macht etwa über 40 % der globalen Kapazität aus. Mit dem Ausbau der inländischen Nichteisenmetall-Verhüttungskapazitäten hat der Anteil der Säure aus Verhüttungsabgasen an der Gesamtproduktion 35 % überschritten und ersetzt allmählich die traditionelle Schwefelverbrennungssäure als Hauptversorgungsquelle.
Kapazitätskonsolidierung und regionale Verlagerung: Von 2024 bis 2025 wurden einige veraltete Anlagen zur Schwefelverbrennungssäure in Nord- und Ostchina aufgrund von Umweltauflagen stillgelegt, während im Südwesten und Nordwesten Chinas unter Nutzung lokaler Phosphatgestein- und Verhüttungsressourcen mehrere große Verhüttungssäureanlagen errichtet wurden.
Durchbrüche bei grüner und kohlenstoffarmer Technologie: Führende Unternehmen wie Jiangxi Copper und Tongling Nonferrous fördern Technologien zur Rückgewinnung von Abwärme bei niedrigen Temperaturen und zur Umwandlung von hochkonzentriertem Schwefeldioxid, die nicht nur den Energieverbrauch senken, sondern auch die Abgasemissionen erheblich reduzieren. Einige Unternehmen haben einen geschlossenen Kreislauf der „Null-Abwasser-Einleitung“ bei der Schwefelsäureproduktion erreicht.
Schwefelsäure CAS-Nr. 7664-93-9
3. Anwendungsinnovation: Ausweitung auf hochreine Elektronik- und Batteriequalitäten
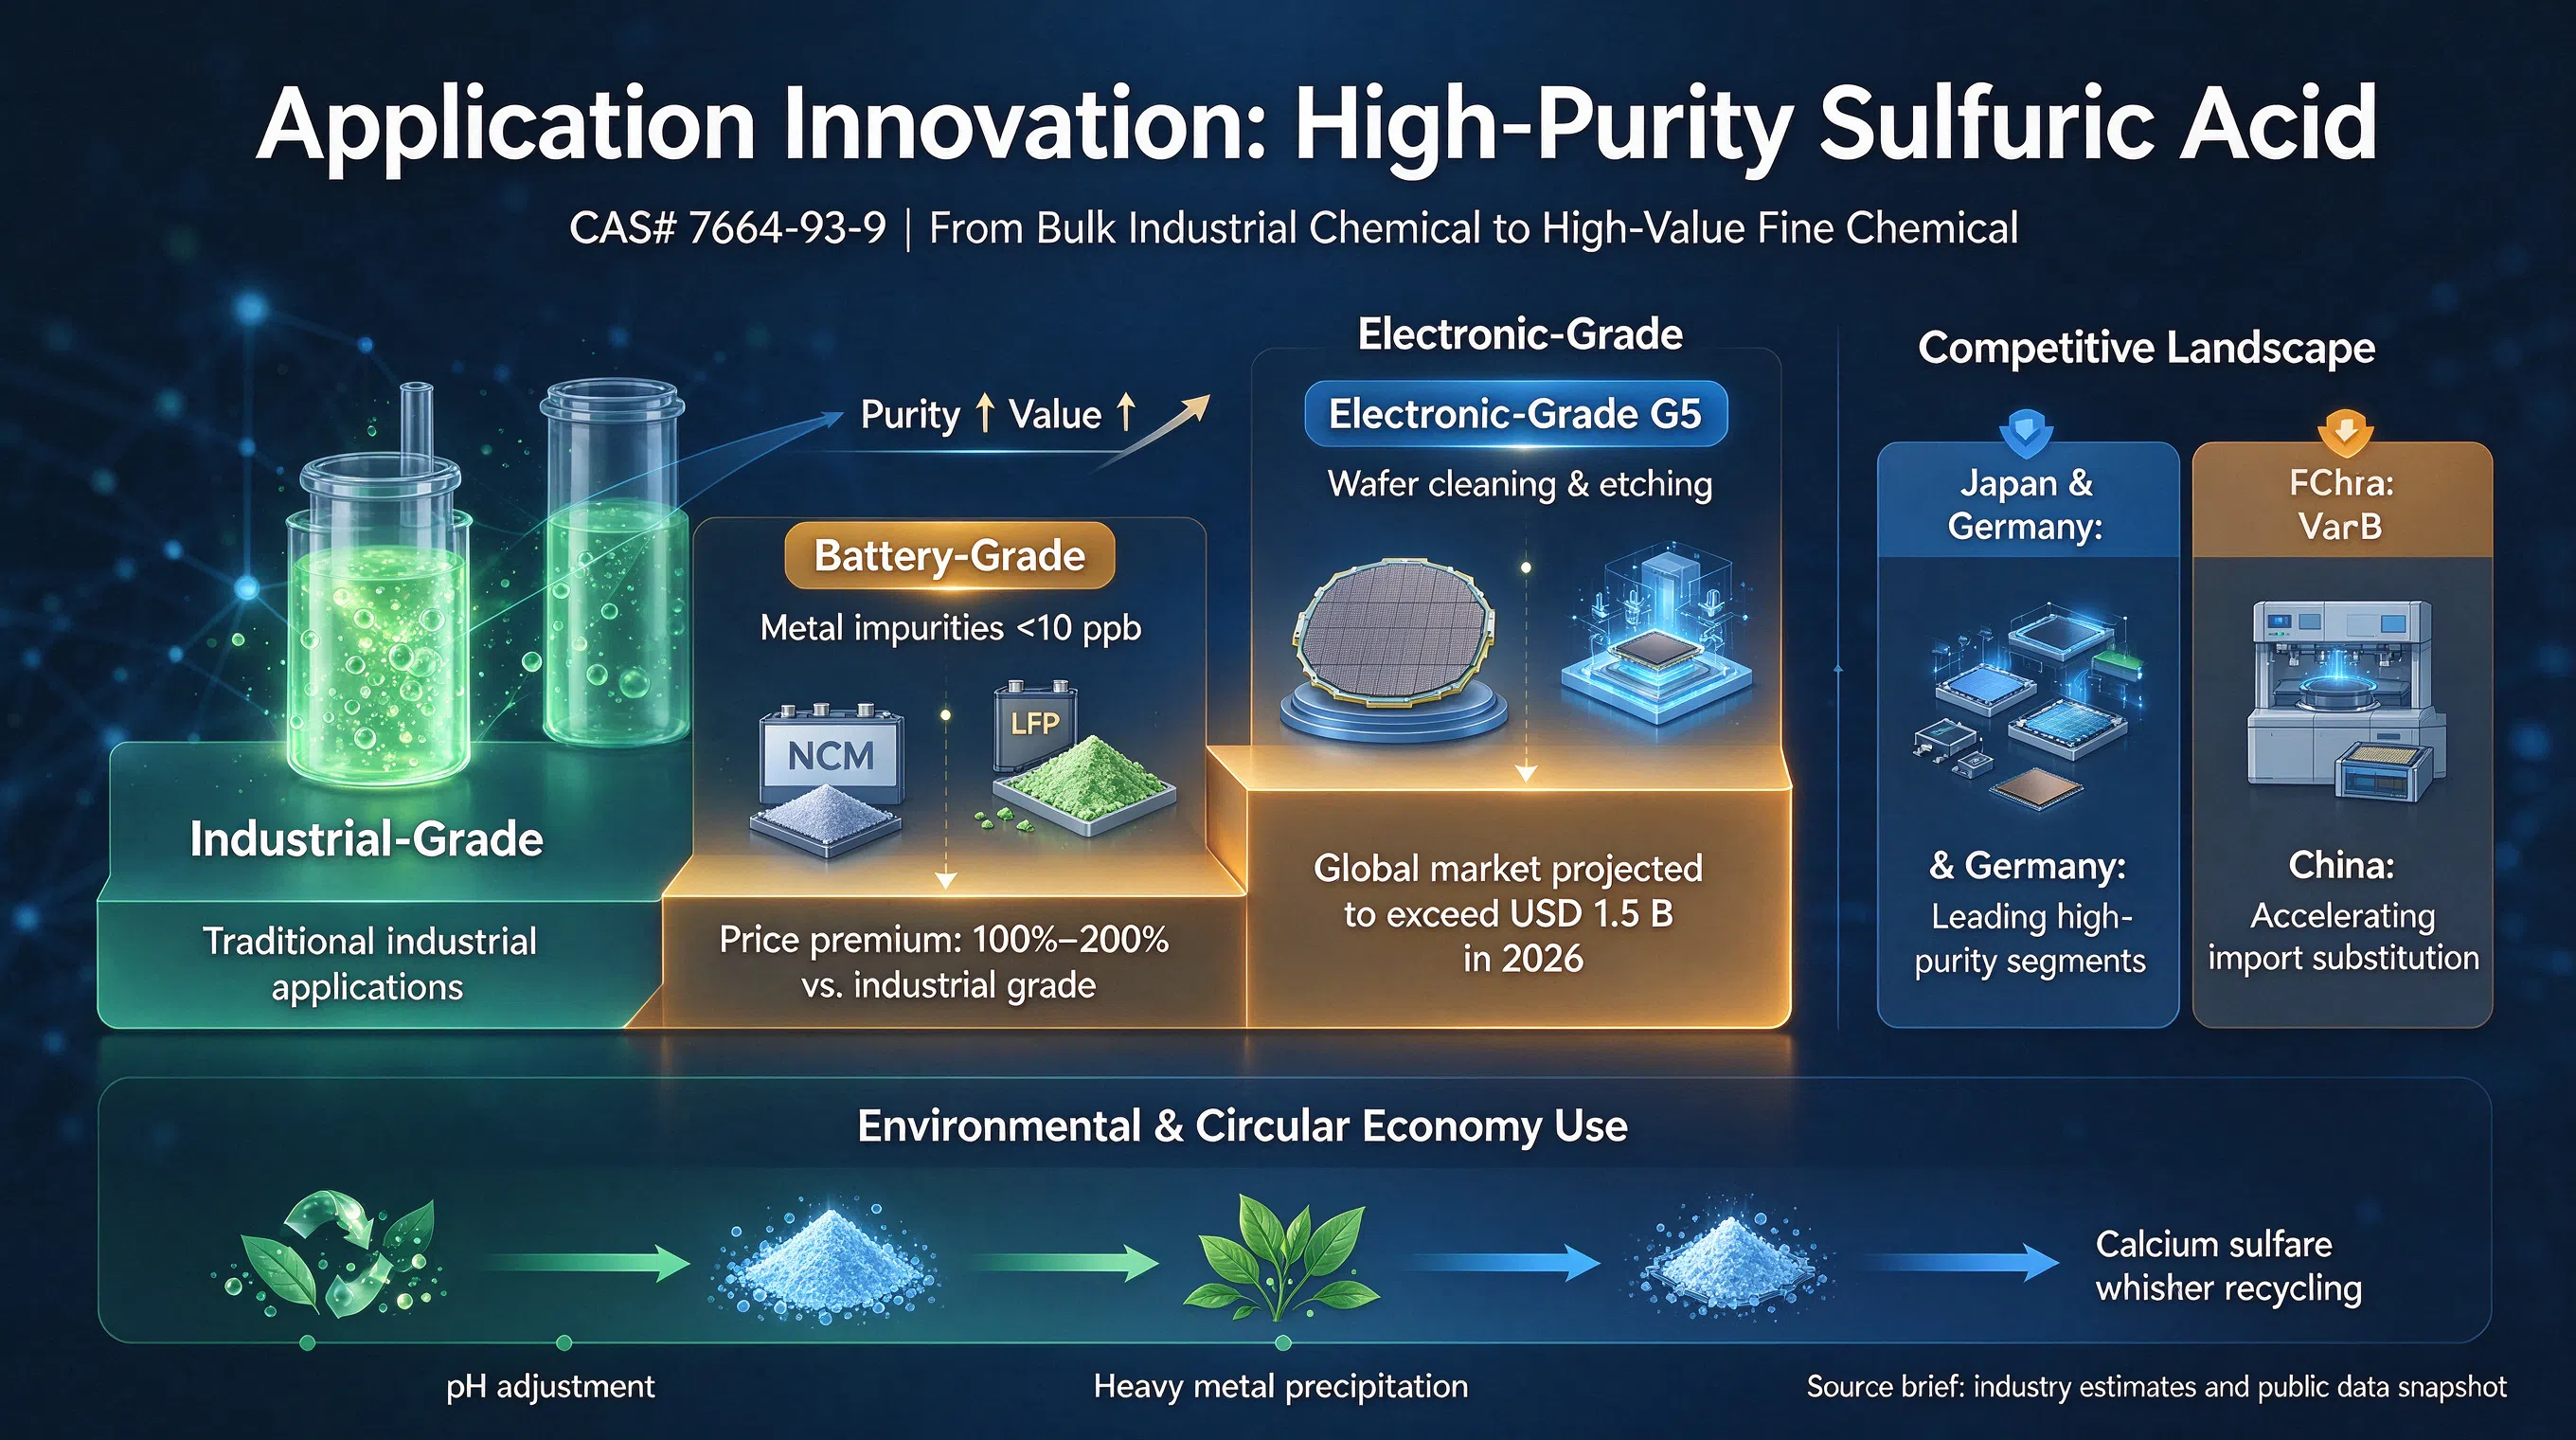
Begünstigt durch den Boom der neuen Energie- und Halbleiterindustrien entwickelt sich Schwefelsäure von einem Massenindustrieprodukt zu hochwertigen Feinchemikalien mit hoher Wertschöpfung.
Batteriequalität Schwefelsäure (hochrein): Da ternäre Vorläufer (NCM) und Lithium-Eisenphosphat-Batterien (LFP) immer strengere Anforderungen an den Verunreinigungsgehalt haben, ist die Nachfrage nach Schwefelsäure in Batteriequalität (Metallverunreinigungen <10 ppb) stark gestiegen. Der Preis dieser Qualität liegt 100 %–200 % über dem von Schwefelsäure in Industriequalität.
Elektronikqualität Schwefelsäure (G5-Qualität): Bei der Reinigung und Ätzung von Halbleiterwafern ist Schwefelsäure in Elektronikqualität ein unverzichtbares Schlüsselmaterial. Mit der globalen Expansion von Wafer-Fabriken wird der globale Markt für Schwefelsäure in Elektronikqualität im Jahr 2026 voraussichtlich 1,5 Milliarden USD überschreiten (Daten von Grand View Research). Japanische Unternehmen wie Mitsubishi Chemical und das deutsche Unternehmen BASF dominieren diesen Bereich, während chinesische Unternehmen die Importsubstitution beschleunigen.
Abwasserbehandlung und Recycling: Im Bereich des Umweltschutzes wird Schwefelsäure häufig zur pH-Wert-Anpassung und zur Ausfällung von Schwermetallen eingesetzt. Neue Technologien zur Ressourcennutzung von Nebenprodukten wie Calciumsulfat-Whiskern entwickeln sich zu neuen Wachstumspunkten für die Kreislaufwirtschaft der Branche.
Schwefelsäure CAS-Nr. 7664-93-9


